ビル事業計画の手引き |

|
| 目 次 | 目的と進め方 | 土地利用計画 | 建築計画 | 事業収支計画 |
|
ビル事業計画の手引き
|
|
| 目 次 | 目的と進め方 | 土地利用計画 | 建築計画 | 事業収支計画 |
事業収支のしくみ
ビル事業計画の中で、事業の損益を計る損益計画と、資金繰りをみる資金計画は,事業計画の基本であり、ビル事業全体の方向性を決定する最大の要因です。事業性を図る尺度としては、様々な指標がありますが、近年の経営では、資金収支(キャッシュフロー)の重要性が見直されており、資金の流れを中心とした事業収支のしくみを理解しておくことは大切です。
また、事業収支のしくみは、ビル事業計画におけるどの段階においても同一で、変わることはありません。ただし、計算した結果に対する信頼性は、計算の前提となる設定条件の数値精度によって変わってきます。そして、その数値の精度レベルは、ある部分だけ詳しくても、計画全体のレベルが統一していなければ、意味がありません。
PM-NETでは、ビル事業計画における段階毎の数値精度に合わせた、事業収支設定条件のデータや算出プログラム PM-F を提供しています。その計画精度に応じてご利用ください。
事業の方式としては、建設した資産を売却することにより利益を創出する分譲型と、賃貸することにより経年的に資金を回収していく賃貸型の2つに大別できます。
分譲型事業収支のしくみは,ビル事業に必要な総投資額(土地取得費、建築工事費、販売経費等)が支出になり、それを分譲することにより得られる収入の合計との差額を比較する、単純なものです。この差額が事業利益となり、損益計算と、資金計算を区別する必要はありません。
したがって、以下に述べる賃貸型を例に取れば、初期投資額に、目標とする事業利益を加算した金額に対し、市場性から見た分譲価格が上回っていれば、事業は成立することになります。
分譲期間の設定により、経年的な金利計算を必要と場合もありますが,基本的なしくみは、同様です。
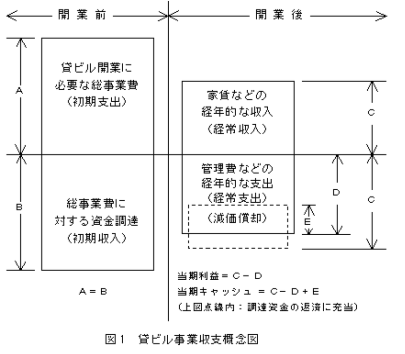
賃貸型事業において、そのしくみを概念的に図示してみると、図1のようになります。
まず賃貸事業を始めるまでに必要な費用、すなわち初期投資額(図中のA 土地取得費、建築工事費、開業費等など)を算出して、それと同額の資金(図中のB 銀行等からの借入金、自己資金など)を調達します。これが開業前の設定です。
次に事業開始後は、毎年の家賃、その他収入の合計(図中のC 経年的に入ってくる営業収入)から、毎年の必要な経費(修繕費,保険料,維持管理費,税金等の経年的に出て行く営業支出)と借入金の利息、減価償却費の総計(図中のD)を差し引いたものが、その年度の利益すなわち当期利益となります。これが、損益計算です。
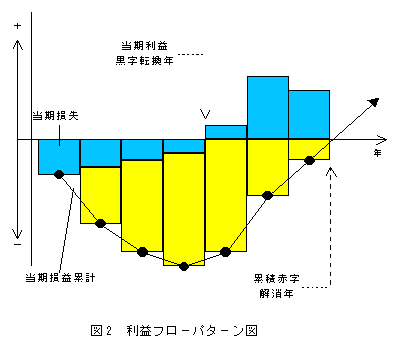
一般的な賃貸事業の場合は,開業後の数年間は赤字が続く場合がありますが,数年後には黒字に転換し,やがて累積赤字が解消します。開業後の数年間はC-Dが負になり,やがてC-Dが正になり、その累計がゼロになる時に、累積赤字が解消するということです。これらの関係を図示したものが、図2の利益フロ-パタ-ン図です。(C-Dが正になり、その年度の利益が発生すれば、その年度は法人税等の支払いが生じますが、これについては後で述べます。)
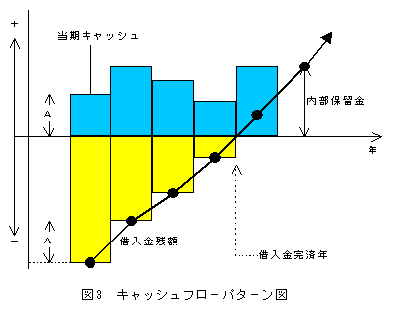
図2にみられるとおり、開業当初赤字が発生する場合があるのは、借入金に対する金利の額や、減価償却費が大きいためで,図3に示す資金収支としてプラスになっていれば問題はありません。
減価償却費(図1中のE)とは、不動産等(時間の経過とともに価値が減っていく資産で、土地を除く。)の資産の取得費用を、その不動産等の使用できる期間で割りふり、それを経費として配分した費用です。実際には、初期投資で資金支出しているため、経年的には現金の流出のない経費です。したがって、経年的な減価償却額は、全額を借入金の返済等に充当することができ、その年度の利益と減価償却費の合計したものが,その年に実際に生じる現金、すなわちキャッシュフローになります。
このキャッシュフローを,調達した資金に対して、それぞれの返済方法にしたがって返済していくことになります。この関係を図示したものが図3のキャッシュフロ-パタ-ン図です。借入金を各期に発生するキャッシュで返済していき、借入金を返済し終ると,内部留保金がたまっていくという関係が読みとれます。
このように各年度の利益と、発生するキャッシュを求める計算を1年ごとにくり返し、単年度で発生するキャッシュで、借入金の返済が可能か(足りない場合は、新たな借入が必要になり、事業性としては問題がある。)をチェックします。
そして、借入金等の残額に対し、内部留保している余剰資金の累計額が上回った年が投下資金の回収完了ということができます。なお、ここでは、更新費等の再投資は無視しています。
PM-NETが提供する事業収支計算プログラムPM-Fなどは、この仕組みにのっとり、ビル事業の収支計算をするプログラムです。
どのような用途におけるビル事業に対しても、事業収支の仕組みは同様であり、共通して基本的に設定すべき項目は以下のようなものがあります。
これらの詳細は、「事業収支のデータと解説」を参照してください。
②資金調達
③営業収入
④営業支出
⑤更新費(再投資)
⑥減価償却費